
日経225先物が6万5000円目前へ急落|大引け後に何が変わった?
対象日:2026年9月1日 | 情報確認:2026-09-01 18:50 JST
- 先に要点:大引け後に変わったのは「日本株の企業価値」ではなく海外時間のリスク評価
- 【市場で起きたこと】日中は下げ渋り、夜間は一転して先物が急落
- なぜ急落したのか① 世界的な金利上昇で株の評価が厳しくなった
- なぜ急落したのか② 原油91ドル台が「インフレ再加速」を意識させた
- なぜ急落したのか③ 欧州株と米株先物が同時に弱くなった
- 空売り比率40%超が続くのに、なぜ日中は下がらなかったのか
- 6万5000円はなぜ意識されるのか
- 上方向のシナリオ:海外リスクが落ち着けばショートカバーが速くなる
- 下方向のシナリオ:国内の押し目買いで吸収できない売りへ変わる場合
- 今夜から明朝に確認する7項目
- 用語解説:現物・先物・ショートカバーを混同しない
- 次の確認点:今夜の6万5000円より、明日の現物がどう受け止めるか
- 情報源・参考資料
先に要点:大引け後に変わったのは「日本株の企業価値」ではなく海外時間のリスク評価
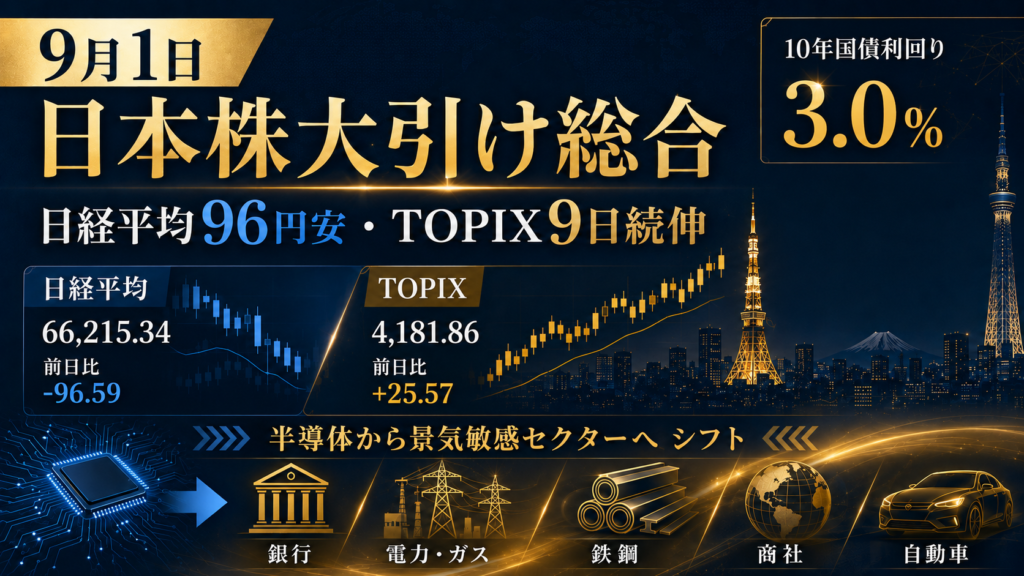
- 9月1日の日経平均株価は66,215.34円、前日比96.59円安。TOPIXは4,181.86、25.57ポイント高で9営業日続伸しました。
- 大阪取引所の日経225先物9月限は日中清算値66,150円。その後17時の夜間取引は66,010円で始まり、18時台には6万5000円目前まで急落する場面がありました。 公開情報で確認できた18時03分時点は65,060円、同日時点の安値は65,055円で、6万5000円割れはまだ確認できていません。価格は動き続けるため、本記事では6万5000円を「確認時点の近辺値」として扱います。
- 大引け後に新たに強まったのは、世界的な債券売り、原油高、欧州株安、米株先物安という複数のリスク材料です。日本10年国債利回りは3%に到達し、米長期金利も高水準にあります。
- 17時30分時点のPTSでは、東証終値比で値上がり79銘柄に対し値下がり275銘柄。日経平均採用銘柄でも値上がり12、値下がり90と、大引け直後より明確に売り優勢へ傾きました。
- 日中の「空売りが多いのに下がり切らない」構造と、夜間の先物急落は矛盾しません。現物市場が閉じると、国内個人や事業法人の現物買いが即座に先物の売りを吸収する構造ではなくなり、海外材料が先物へ先に反映されやすくなります。
- 重要なのは6万5000円という数字だけではなく、まず割れるか、割った場合に戻せるか、米株先物と金利が改善するか、翌日の現物でTOPIXの広がりが維持されるかです。
【市場で起きたこと】日中は下げ渋り、夜間は一転して先物が急落
9月1日の東京市場では、日経平均株価が66,215.34円で引け、前日比は96.59円安にとどまりました。朝方は売りが先行したものの、電力・資源・鉄鋼・商社・自動車などへの買いが広がり、TOPIXは4,181.86と25.57ポイント上昇しました。値上がり845銘柄、値下がり662銘柄で、日経平均の数字より市場内部は強い一日でした。詳しい大引けの業種別資金移動は9月1日の日本株大引け総合で整理しています。
一方、日経225先物9月限の日中清算値は66,150円でした。17時の夜間取引は66,010円で始まり、日中清算値比140円安と、この段階ではまだ下落は限定的でした。ところがその後、海外市場のリスク回避が強まるにつれて下げ幅を拡大し、18時台には6万5000円目前まで下落する場面がありました。日中清算値66,150円から6万5000円近辺までなら約1,150円、率にすると約1.7%の下落です。現物終値66,215.34円との比較では約1.8%低い水準になります。
大引けからわずかな時間で値段が大きく変わると、「昼間の買いは全部間違いだったのか」と感じやすくなります。しかし、現物株と夜間先物は参加者、取引時間、反映する材料が同じではありません。大引けまでの現物は国内の個別株需要を含んだ結果です。夜間先物は、欧州時間以降に出てくる金利・原油・米株先物・地政学材料を先回りして織り込みます。したがって、同じ日に方向が反対になっても不自然ではありません。
なぜ急落したのか① 世界的な金利上昇で株の評価が厳しくなった
第一の要因は世界的な債券売りと金利上昇です。日本では10年国債利回りが3%に達し、1996年以来の水準となりました。財務省が9月1日に実施した10年国債入札では、募入平均利回りが2.995%、募入最高利回りが3.011%でした。これは単なるチャート上の一瞬の数字ではなく、新発10年国債の入札でも3%前後の利回りが成立したことを意味します。
株式の価値は、将来の利益やキャッシュフローを現在価値へ割り引いて考えます。安全資産である国債の利回りが上がると、株式に要求される収益率も上がりやすくなります。特に将来利益への期待が大きい高PERの成長株は、金利上昇による評価調整を受けやすい傾向があります。日経平均は値がさハイテクの影響が大きいため、TOPIXより金利上昇の影響を強く受ける局面があります。
さらに今回の金利上昇は日本だけではありません。米10年債利回りは4.7%台後半へ上昇し、ドイツやフランスなど欧州の国債利回りも高水準に達しました。世界同時の債券売りになると、「日本だけの利上げ観測」ではなく、世界の株式評価に使われる割引率そのものが上がるため、株価指数先物には重い材料になります。
金利が上がれば必ず株が下がるわけではありません。銀行や保険など金利上昇が収益改善につながる業種もあります。9月1日の日中にTOPIXが上昇したのは、この業種差が表れた一例です。ただし先物は日経平均型なので、値がさ成長株への売りが強まると指数全体が大きく下がりやすくなります。
なぜ急落したのか② 原油91ドル台が「インフレ再加速」を意識させた
第二の要因は原油高です。中東情勢の緊張が再び強まり、Brent原油は1バレル91ドル台へ上昇しました。米国とイランの軍事的緊張に加え、ホルムズ海峡周辺の船舶航行リスクが意識され、供給不安が価格へ反映されています。原油価格上昇はエネルギー企業には追い風ですが、株式市場全体では別の経路で重荷になります。
原油が上がると、輸送費、電力・ガス料金、化学原料、航空燃料などを通じて物価上昇圧力が強まります。インフレが収まりにくければ、中央銀行は政策金利を下げにくくなり、場合によっては追加利上げが意識されます。今回、原油高と債券安が同時進行しているのはこのためです。「原油が上がったから石油株が買われる」という個別業種の話と、「原油が上がったから世界の金利が上がり、株式全体の評価が厳しくなる」というマクロの話を分ける必要があります。
日本にとっては、原油高と円安が重なると輸入コストがさらに増えます。ドル円が160円近辺にある局面では、輸出企業の円換算利益には支援材料でも、家計・内需企業・輸入型企業には負担です。また、円安が進みすぎれば為替介入警戒や日銀の追加利上げ観測も高まり、単純な「円安=株高」になりにくくなります。
なぜ急落したのか③ 欧州株と米株先物が同時に弱くなった
第三の要因は、欧州時間に入って株式市場全体のリスク回避が強まったことです。Reutersによると、欧州STOXX600は下落し、英FTSE100と独DAXも弱い動きとなりました。債券利回り上昇とエネルギー価格上昇が同時に進み、投資家が高リスク資産を積極的に持ちにくい環境になっています。
米国株先物も弱く、Reutersが米東部時間4時46分に確認した時点で、ダウ、S&P500、NASDAQ100先物は0.48%から0.83%下落していました。日経225先物は夜間にNASDAQ100先物の影響を受けやすく、特に日本の日経平均が半導体・AI関連の値がさ株に敏感なため、米ハイテク株先物の下落は直接的な下押し材料になりやすいです。
17時30分時点の国内PTSでも変化が見えました。東証終値比で値上がり79銘柄、値下がり275銘柄となり、日経平均採用銘柄では値上がり12、値下がり90でした。これは東証大引け時の「値上がり845、値下がり662」とは方向が大きく異なります。PTSは取引量が東証本市場より小さいため、そのまま翌日の寄り付きを予告するものではありませんが、大引け後に投資家心理が悪化したことを確認する補助材料になります。
空売り比率40%超が続くのに、なぜ日中は下がらなかったのか
直近の日本株では空売り比率が40%を超える日が続いています。東京証券取引所の空売り集計は、立会市場で成立した売買代金のうち空売りが占める金額を集計するものです。ただし、ここには純粋な「株価が下がると予想して売る投機」だけでなく、現物保有のヘッジ、先物との裁定、マーケットメイクに近い取引なども含まれます。そのため、空売り比率が高いだけで翌日の下落を断定することはできません。
むしろ注目すべきだったのは、高い空売り比率にもかかわらず日中の現物市場が崩れなかったことです。8月31日には日経平均が一時大幅安から戻し、9月1日はTOPIXが9日続伸しました。これは売り注文が出ても、個人投資家、事業法人、自社株買い、裁定取引など複数の買いが吸収していた可能性を示します。前日の構造は8月31日の日本株大引け総合でも確認できます。
では、なぜ夜間は急に下げるのでしょうか。答えは「国内の買い手が消えた」と断定することではなく、現物市場が閉じたことで需給の舞台が変わるからです。夜間は先物中心となり、欧州株、米株先物、原油、債券、為替など海外材料が短時間で反映されます。国内現物の押し目買いが同じタイミングで大量に入るわけではないため、海外発のリスク回避が先物に集中しやすくなります。
「空売りが多いのに下がらない」状態が終わったかどうかは、夜間先物だけでは判定できません。翌日の現物でTOPIX、値上がり銘柄数、銀行・電力・商社などの買いが維持されるかを確認する必要があります。先物が急落しても現物寄り付き後に買いが吸収すれば、夜間の下げがヘッジ中心だった可能性も残ります。
6万5000円はなぜ意識されるのか
6万5000円は心理的な節目であると同時に、直近の値動きでも何度も攻防が起きている水準です。8月31日には日経平均が6万5000円を割り込んだ後に大きく戻しました。また、9月1日朝の先物テクニカルでは一目均衡表の基準線が65,085円とされていました。したがって、6万5000円前後は短期参加者が意識しやすい価格帯です。
ただし、節目だから必ず反発するわけではありません。重要なのは「割ったか」ではなく「割った後にどう動いたか」です。瞬間的に64,900円まで下げても、すぐ65,300円、65,500円へ戻るなら、下値で買い戻しや押し目買いが入ったことになります。反対に、今後6万5000円を割り、そのまま長時間戻れず、米株先物の下落と金利上昇が続くなら、売りを吸収する力が弱くなっている可能性を考えます。
次の下値を機械的に一点で決めるのも危険です。直近では8月31日の現物安値64,832.10円近辺が一つの観測帯になりますが、その下では6万4000円台、さらにボリンジャーバンドなど複数のテクニカル水準が意識されます。価格そのものより、出来高、戻りの速さ、TOPIX先物との乖離、米株先物の方向を合わせて判断する方が情報量は多くなります。
上方向のシナリオ:海外リスクが落ち着けばショートカバーが速くなる
上方向へ戻るシナリオでは、まず米株先物が下げ幅を縮小し、米10年債利回りが直近高値から低下することが重要です。原油が91ドル台から落ち着き、ホルムズ海峡を巡る追加の悪材料が出なければ、「インフレ再加速→追加利上げ」という連想も弱まります。日経225先物が6万5000円目前から65,500円、さらに65,800円台へ戻れば、夜間に積み上がった短期ショートの買い戻しが加速する可能性があります。
翌日の現物では、TOPIXが日経平均より強い状態を維持できるかが確認点です。銀行、電力・ガス、商社、鉄鋼、自動車など9月1日に買われた業種が大きく崩れず、同時にアドバンテストや東京エレクトロンなど値がさハイテクが下げ止まれば、日経平均とTOPIXがそろって戻す形になります。この組み合わせは「国内の買いがまだ残っている」ことを示しやすいです。
さらに空売り比率が高い状態で株価が再び上昇すると、売り方の買い戻しが上昇を速めることがあります。ただし、これは必ず起きる現象ではありません。空売りの中にはヘッジも多いため、単純に「空売り比率が高いから踏み上げ」と決めつけず、実際の価格回復を確認することが必要です。
下方向のシナリオ:国内の押し目買いで吸収できない売りへ変わる場合
下方向で警戒したいのは、今後夜間先物が6万5000円を割り、そのまま戻せず、米株先物の下落が拡大し、米長期金利と原油がさらに上昇する組み合わせです。この場合、翌朝の現物は大きなギャップダウンで始まりやすくなります。寄り付き後もTOPIXが日経平均と同程度に下落し、値下がり銘柄数が急増するなら、9月1日まで見られた「値がさ株は弱いが市場全体は強い」という構造が変わった可能性があります。
特に重要なのは、日中に強かった銀行・電力・資源・鉄鋼・商社まで同時に売られるかです。半導体だけが下がるなら指数特有の下落ですが、幅広い業種が下がれば全面的なリスク回避へ近づきます。出来高・売買代金が増える中でTOPIXも下げる場合は、単なる夜間のヘッジではなく現物資金の撤退が始まった可能性を慎重に確認する必要があります。
もう一つは円相場です。原油高と金利上昇でドル円がさらに円安へ進む場合、輸出株には一部追い風でも、輸入インフレと政策対応への警戒が強まります。逆に為替介入などで急激な円高になれば、輸出大型株へ追加の売りが出る可能性があります。現在は「円安なら株高」と単純化できないため、金利・原油・為替を同時に見る必要があります。
①今後6万5000円を割り、その状態が続く、②米NASDAQ100先物の下落が拡大、③米10年債利回りがさらに上昇、④原油高が加速、⑤翌日のTOPIXも大幅安、⑥値下がり銘柄数が市場全体へ広がる。この複数条件が重なるほど、日中まで機能していた買いの吸収力が弱まった可能性が高まります。
今夜から明朝に確認する7項目
- 日経225先物の6万5000円:まず6万5000円を維持できるか。反発する場合は65,300円、65,500円方向へ戻せるか。
- NASDAQ100先物:日本の値がさ半導体株へ波及しやすいため、下げ幅が縮小するか拡大するか。
- 米10年債利回り:4.7%台後半からさらに上がるのか、利益確定で低下するのか。
- Brent原油:91ドル台から上昇が続くか。追加の供給障害ニュースが出るか。
- ドル円:160円近辺で安定するのか、円安加速または介入警戒による急な円高が起きるのか。
- 翌日のTOPIX:日経平均だけでなくTOPIXまで崩れるか。日中の国内買いが残っているかを測る重要な指標。
- 値上がり・値下がり銘柄数:半導体中心の下落なのか、市場全体のリスク回避なのかを判定する。
米国では今週、雇用関連指標が続きます。市場は金融政策の方向を強く意識しているため、経済指標が予想より強ければ「利上げが必要」という見方につながり、弱ければ金利低下を通じて株式に安心感が戻る可能性があります。ただし地政学と原油が同時に動いているため、一つの指標だけで方向を決めないことが重要です。
用語解説:現物・先物・ショートカバーを混同しない
実際の上場株式を売買する市場です。東京市場は大引けで取引を終えますが、その後も海外市場は動き続けます。
日経平均やTOPIXなど指数の将来価値を売買する取引です。現物市場が閉じた後も取引され、海外材料を先に織り込みやすい特徴があります。
売りから入った投資家がポジションを閉じるために買い戻すことです。下落後の反発を速めることがあります。
投資家が株式など価格変動の大きい資産を減らし、現金や国債などへ資金を移す動きです。ただし今回は国債も売られており、典型的なリスクオフとは異なる部分があります。
今回の特徴は「株も債券も売られる」ことです。通常のリスク回避では国債が買われて利回りが下がることがありますが、今回は原油高によるインフレ懸念と金融引き締め観測から国債も売られています。そのため、株式側から見ると安全資産への逃避というより「金利水準そのものの再評価」が重くなっています。
次の確認点:今夜の6万5000円より、明日の現物がどう受け止めるか
18時台の先物急落は重要ですが、これだけで「日本株の上昇相場が終わった」と断定することはできません。先物は海外材料を先に織り込み、現物市場より短時間で大きく動くことがあります。9月1日の日中はTOPIXが9日続伸し、33業種の多くが上昇しました。この国内の広がりが翌日も残るなら、夜間先物の下落を現物の買いが再び吸収する可能性があります。
反対に、翌朝の日経平均だけでなくTOPIXも大幅に下落し、銀行・電力・資源・商社など日中の強かった業種まで売られ、値下がり銘柄数が急増するなら状況は変わります。これは「日経平均の値がさ株だけが弱い」から「日本株全体のリスク回避」へ広がったサインとして読むことができます。
今の相場では、空売り比率、現物の押し目買い、世界的な金利上昇、原油高、米株先物という異なる力がぶつかっています。そのため、一方向へ決め打ちするより、どの条件が先に崩れるかを見る方が有効です。6万5000円近辺は重要な分岐点ですが、最終的な答えは価格そのものではなく、翌日の現物市場が売りを吸収できるかどうかに表れます。
9月1日夕方の日経225先物急落は、日中の日本株が突然全面的に悪化したというより、海外時間に「原油高・世界金利上昇・欧州株安・米株先物安」が重なり、先物市場が先にリスクを織り込んだ動きと整理できます。今後は6万5000円を守るかだけでなく、米金利と原油、米株先物、翌日のTOPIXと値上がり銘柄数をセットで確認することが重要です。
情報源・参考資料
情報源・参考資料
- 一次情報 日本取引所グループ|先物価格情報
- 一次情報 財務省|10年利付国債(第383回)入札結果
- 一次情報 日本取引所グループ|空売り集計
- 補足情報 株探・みんかぶ先物|9月1日日経225先物清算値
- 補足情報 株探・みんかぶ|9月1日夜間取引寄り付き
- 補足情報 株探|9月1日17時30分PTS
- 補足情報 Reuters|日本10年国債利回り3%
- 補足情報 Reuters|原油高と中東情勢
- 補足情報 Reuters|米株先物と金利・原油
- 補足情報 Reuters|欧州株と債券売り
リンク先の更新・訂正により、閲覧時点の内容が記事作成時点と異なる場合があります。
